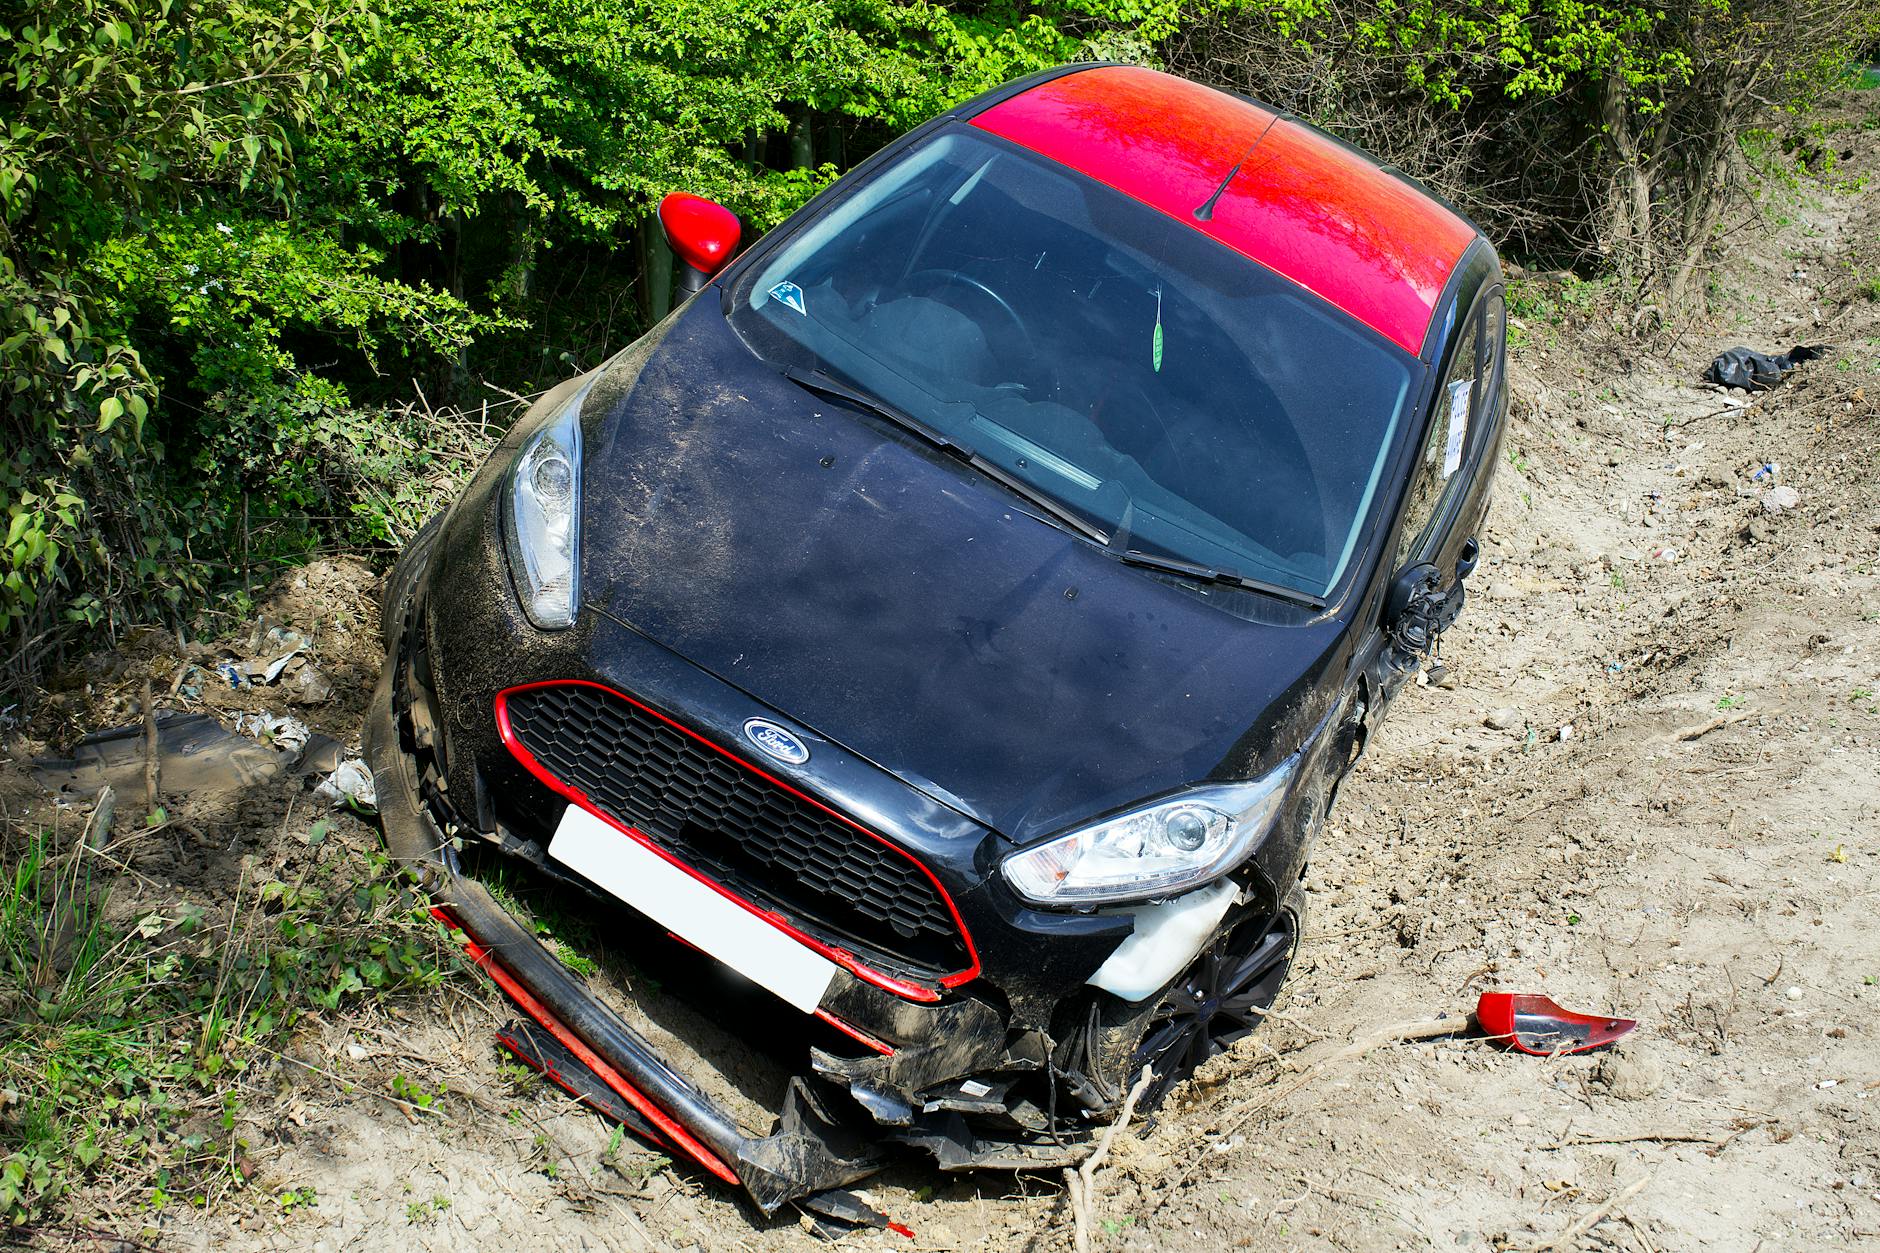
Kolizja w superaucie: pierwsze minuty, które decydują o wszystkim
Wyobraź sobie: jedziesz wynajętym Ferrari, ruch jest spokojny, nagle z podporządkowanej wyjeżdża SUV. Hamulec, pisk opon, uderzenie. Auto za kilkaset tysięcy złotych zatrzymuje się na środku skrzyżowania, a w głowie jedna myśl: „Ile mnie to będzie kosztować?”. Właśnie w takich sytuacjach większość kierowców popełnia błędy, które później kończą się astronomicznymi rachunkami.
Superauto po kolizji lub awarii to zupełnie inny kaliber problemu niż zwykły samochód z wypożyczalni. Tu liczy się procedura, konsekwencja i znajomość umowy. Kto zapłaci za holowanie, kto pokryje przestój, co z kaucją, jak zadziała AC i czy naprawdę „wszystko jest ubezpieczone”, jak zapewniał handlowiec – to wychodzi na jaw dopiero wtedy, gdy coś pójdzie nie tak.
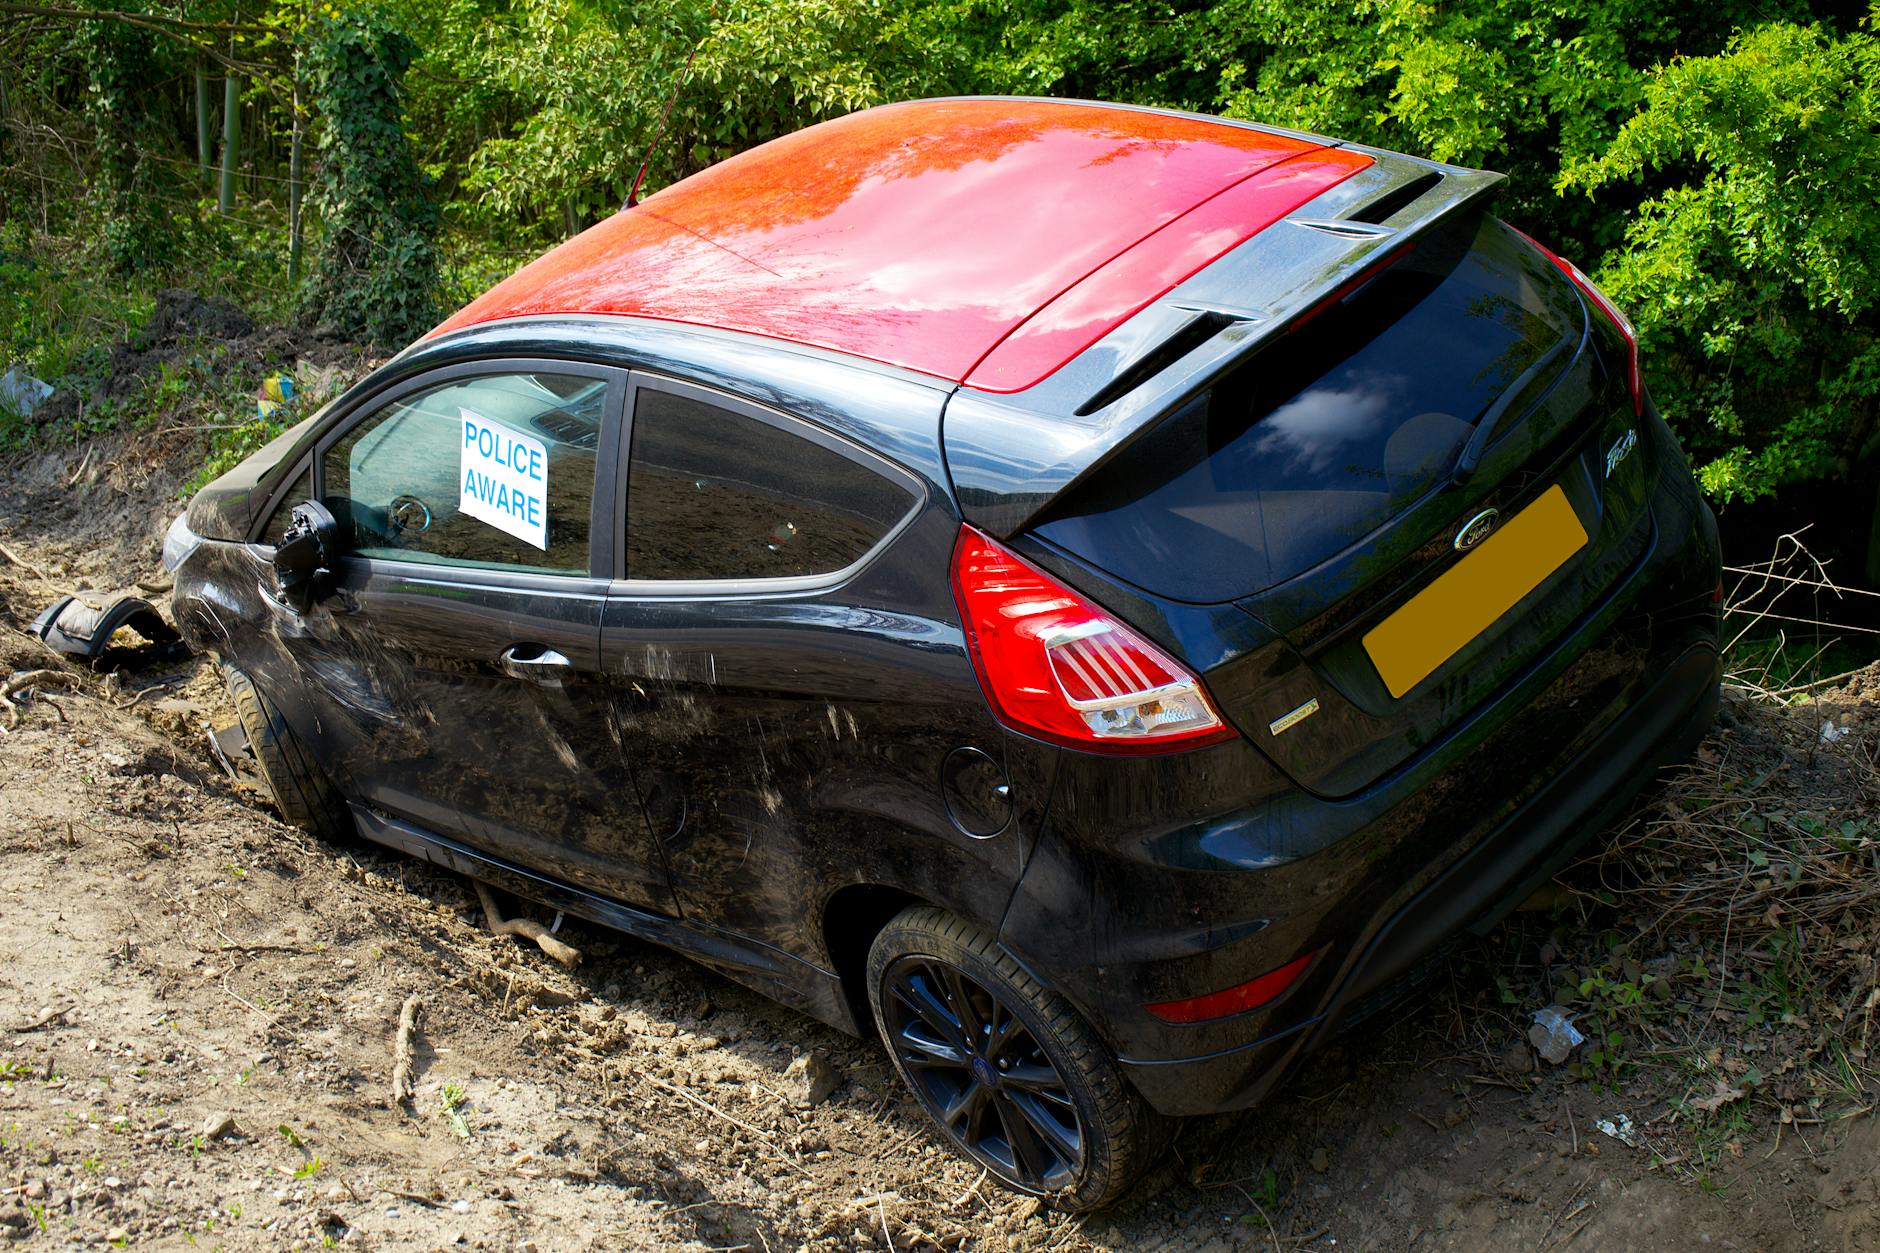
Co zrobić od razu po kolizji superauta z wypożyczalni
Zabezpieczenie miejsca zdarzenia i kontakt z wypożyczalnią
Pierwsze minuty po kolizji są kluczowe nie tylko dla bezpieczeństwa, ale też późniejszych rozliczeń z wypożyczalnią i ubezpieczycielem. W przypadku superauta presja jest większa, bo jedziesz bardzo drogim sprzętem, często przyciągającym uwagę otoczenia. Łatwo wtedy wpaść w panikę i popełnić błąd, który zostawi ślad w dokumentach.
Standardowe zasady bezpieczeństwa obowiązują również w superautach:
- zatrzymaj się w bezpiecznym miejscu (jeśli to możliwe),
- włącz światła awaryjne,
- ustaw trójkąt ostrzegawczy w odpowiedniej odległości,
- sprawdź, czy ktoś nie potrzebuje pomocy medycznej – priorytetem jest zdrowie i życie.
Równolegle, jak najszybciej zadzwoń do wypożyczalni na numer podany w umowie lub na karcie pojazdu. W przypadku superaut renomowane firmy mają często dyżurny numer „road assistance” specjalnie dla takich sytuacji. Rozmowę prowadź spokojnie, ale konkretnie:
- podaj numer rejestracyjny i model auta,
- opisz krótko zdarzenie (kolizja, stłuczka, uderzenie w krawężnik, najechanie na coś na drodze, itd.),
- podaj dokładną lokalizację (miasto, ulica, charakterystyczne miejsce lub współrzędne z telefonu),
- zapytaj, jakie dokładnie działania masz podjąć – czy czekać na policję, czy dzwonić po lawetę z ich sieci partnerskiej, czy oni wszystko organizują.
Niektóre wypożyczalnie wyraźnie zastrzegają, że samodzielne organizowanie lawety bez ich zgody może skończyć się tym, że nie uznają zwrotu kosztów, a nawet obciążą Cię dodatkowymi wydatkami za nieautoryzowany transport pojazdu. Dlatego zamiast działać „na czuja”, lepiej potwierdzić każdy krok.
Wezwanie policji – kiedy to obowiązek, a kiedy rozsądna decyzja
Przy zwykłej, drobnej stłuczce kierowcy często decydują się na oświadczenie sprawcy i odpuszczają wzywanie policji. W przypadku wynajętego superauta to zazwyczaj bardzo zły pomysł, chyba że wypożyczalnia wprost dopuszcza taką procedurę przy minimalnych uszkodzeniach i masz to czarno na białym.
Policja jest zazwyczaj wymagana gdy:
- są ranni lub zabici,
- strony nie mogą się dogadać co do winy,
- sprawca jest pod wpływem alkoholu lub środków odurzających,
- uszkodzenia są znaczne lub istnieje podejrzenie przestępstwa drogowego,
- wymaga tego umowa wynajmu superauta (częsta praktyka – obowiązek wezwania policji przy każdej kolizji).
W kontraktach na wynajem supersamochodów często pojawia się zapis: „Najemca zobowiązany jest niezwłocznie powiadomić policję oraz Wynajmującego o każdym zdarzeniu drogowym, niezależnie od rozmiaru szkody”. Brak notatki policyjnej później skutkuje odrzuceniem szkody z AC lub przerzuceniem winy za uszkodzenia na kierowcę.
Zdarza się, że sprawca kolizji błaga, żeby nie wzywać policji („stracę zniżki”, „mam już punkty”, „załatwmy to między sobą”). Przy superaucie wynajętym profesjonalnie nie wchodź w takie układy. Grozi to sytuacją, w której Twoje słowo staje przeciwko słowu sprawcy, a wypożyczalnia z dużym prawdopodobieństwem obciąży Cię za całość szkody, bo nie ma formalnych dowodów na to, kto zawinił.
Dokumentacja zdjęciowa i zebrane dane – Twoje zabezpieczenie przed rachunkiem
Po zabezpieczeniu miejsca i powiadomieniu odpowiednich osób przychodzi czas na dokumentację. Superauto to sprzęt, przy którym nawet drobna rysa może oznaczać kilka tysięcy złotych w ASO. Bez zdjęć i dokładnego opisu możesz potem usłyszeć, że uszkodzenia są większe niż pamiętasz.
Dobrym standardem jest:
- seria zdjęć z większej odległości (całe auto, kontekst miejsca zdarzenia),
- zbliżenia na uszkodzone elementy (zderzak, felga, lampa, próg, opona, zawieszenie, szyby),
- zdjęcia wnętrza, jeśli doszło do np. wystrzału poduszek, uszkodzeń kokpitu, kierownicy, pasów,
- zdjęcia drogi – ślady hamowania, położenie pojazdów, znaki, sygnalizacja świetlna.
Nie ograniczaj się do kilku ujęć z telefonu. Lepiej zrobić 50 zdjęć, niż później żałować, że nie uchwyciłeś ważnego detalu. W razie sporu z ubezpieczycielem lub wypożyczalnią to często jedyny dowód poza notatką policyjną.
Zapisz również dane drugiego uczestnika zdarzenia:
- imię i nazwisko,
- numer dowodu osobistego,
- numer prawa jazdy,
- numer rejestracyjny pojazdu,
- numer polisy OC i nazwę ubezpieczyciela.
Jeśli to możliwe, nagraj krótki film, na którym druga strona przyznaje się do winy (bez presji czy szantażu). Nie zastąpi to notatki policyjnej, ale bywa mocnym argumentem przy dochodzeniu roszczeń. W wielu przypadkach tak „twarde” materiały ratują przed niesłusznym obciążeniem całą odpowiedzialnością.
Awaria superauta w trakcie najmu – kiedy to Twój problem, a kiedy wynajmującego
Typowe awarie w superautach i ich przyczyny
Superauta to maszyny wysilone technicznie. Układy hamulcowe, zawieszenie, silnik, skrzynia – wszystko pracuje na granicy możliwości. Dlatego nawet przy zachowawczej jeździe może dojść do awarii, która wyłączy samochód z ruchu. Pytanie, czyja to wina i kto za to płaci.
Do najczęstszych awarii w trakcie wynajmu należą:
- przegrzanie hamulców – jazda dynamiczna, częste ostre hamowanie, zjazdy z gór bez używania biegów,
- uszkodzenie opon – najazd na krawężnik, dziury w drodze, cięcie opony przy szybkiej jeździe po nierównej nawierzchni,
- uszkodzenie felgi – szczególnie przy niskim profilu opon; jeden nieuważny wjazd w dziurę i felga potrafi być skrzywiona,
- problemy z elektroniką – awarie systemów kontroli trakcji, trybów jazdy, usterek czujników lub paneli,
- awarie skrzyni biegów – np. przy nieumiejętnym obchodzeniu się z trybem launch control, zbyt częstym „katowaniu” skrzyni na zimno.
Część z tych usterek może być uznana za eksploatacyjne (wynik zużycia, wieku auta, naturalnych procesów), a część ewidentnie wynika z nieprawidłowego użytkowania. Granica między tymi kategoriami to często przedmiot sporu między klientem a wypożyczalnią.
Dlatego umowy wynajmu superaut coraz częściej zawierają konkretne zapisy dotyczące zakazu określonych zachowań – m.in. jazdy po torze, używania launch control, ciągłego maksymalnego przyspieszania, driftu, a nawet przekraczania określonej liczby mocnych hamowań w krótkim czasie (w autach wyposażonych w telemetrię). Naruszenie tych zasad może spowodować, że awaria zostanie uznana za Twoją winę, nawet jeśli teoretycznie „auto samo się popsuło”.
Jak rozpoznać typ awarii i jak reagować, by nie stracić ochrony
Jeżeli w trakcie jazdy zapali się kontrolka lub auto zacznie się dziwnie zachowywać, najgorsze, co można zrobić, to „docisnąć jeszcze trochę, może przejdzie”. W superautach błędy ignorowane przez kilka minut potrafią zamienić się w poważną awarię silnika czy skrzyni.
Bezpieczna procedura postępowania:
- Zjedź w bezpieczne miejsce – parking, zatoka awaryjna, pobocze z barierką ochronną.
- Nie wyłączaj od razu silnika, jeśli kontrolka dotyczy np. temperatury oleju lub płynu – w niektórych przypadkach producent zaleca pozostawienie silnika na biegu jałowym, by go schłodzić. Jednak wątpliwości rozwiewa dopiero konsultacja z wypożyczalnią.
- Sprawdź komunikaty na ekranie – większość nowoczesnych superaut wyświetla konkretne ostrzeżenia: niski poziom oleju, problem z ciśnieniem w oponach, awaria układu napędowego.
- Nie resetuj błędów „na siłę” – odłączanie akumulatora, kombinacje z przyciskami czy aplikacjami OBD mogą być podstawą do oskarżenia o ingerencję w pojazd.
- Skontaktuj się z wypożyczalnią – opisz objawy, treść komunikatów i czekaj na instrukcje.
Dopóki wykonujesz wszystkie czynności w porozumieniu z wynajmującym, masz dużo mocniejszą pozycję przy późniejszym rozliczeniu. Jeżeli natomiast zignorujesz ostrzeżenia i będziesz dalej „cisnął”, firma może powołać się na telemetrię i zrzucić na Ciebie koszty naprawy, argumentując, że doprowadziłeś do pogłębienia szkody.
Kto płaci za holowanie i zastępcze auto przy awarii
Przy awarii wielu najemców zakłada automatycznie, że „to sprawa wypożyczalni, bo to ich auto”. W praktyce wiele zależy od zapisów w umowie i rodzaju usterki. Nie ma jednej, uniwersalnej zasady, którą da się przyłożyć do wszystkich przypadków.
Przykładowy podział odpowiedzialności może wyglądać tak:
| Sytuacja | Kto zwykle płaci za holowanie | Auto zastępcze |
|---|---|---|
| Awaria eksploatacyjna (np. usterka elektroniki bez Twojej winy) | Wypożyczalnia (często z AC/assistance) | Często zapewniane, ale nie zawsze w tej samej klasie |
| Uszkodzenie przez nieprawidłowe użytkowanie (np. drift, tor bez zgody) | Najemca | Zwykle brak, ewentualnie za dodatkową opłatą |
| Przebita opona przy normalnej jeździe | Różnie – czasem najemca, czasem dzielone koszty | Raczej nie, chyba że awaria uniemożliwia dalszą jazdę |
| Awaria silnika w trakcie spokojnego użytkowania | Wypożyczalnia (o ile nie udowodni winy najemcy) | Możliwe auto zastępcze – niekoniecznie superauto |
Zanim podpiszesz umowę, sprawdź dokładnie sekcję dotyczącą assistance, holowania i auta zastępczego. W superautach biznes wynajmu jest dużo bardziej wrażliwy na czas przestoju, dlatego firmy często stosują odmienne warunki niż przy zwykłych osobówkach. Czasem za ubezpieczenie od awarii i auto zastępcze trzeba dopłacić osobną, nie małą opłatę.
Ubezpieczenia przy wynajmie superauta: OC, AC, depozyt i ukryte pułapki
Jak w praktyce działa OC i AC w superautach z wypożyczalni
Kluczowe złudzenie wielu klientów brzmi: „Auto jest ubezpieczone, więc przecież nie będę płacić”. Owszem, formalnie pojazd ma OC i zwykle AC, jednak to, co jest na polisie, a to, co pokryje ubezpieczyciel w konkretnej sytuacji, to dwie różne sprawy.
OC działa standardowo – pokrywa szkody wyrządzone innym uczestnikom ruchu. Jeśli wjedziesz w tył innego auta, zarysujesz czyjś zderzak lub spowodujesz kolizję, z OC Twojej wypożyczonej maszyny pójdzie wypłata odszkodowania dla poszkodowanych. Ty bezpośrednio zazwyczaj nie płacisz za to z własnej kieszeni.
Dlaczego AC „w superaucie” chroni inaczej niż w zwykłej osobówce
Wyobraź sobie, że bokiem zahaczasz krawężnik przy wolnym manewrze i pęka karbonowa dokładka za kilkanaście tysięcy. Teoretycznie „od tego jest AC”, ale po tygodniu dostajesz rozliczenie z wypożyczalni z dopłatą, której nie spodziewałeś się w najgorszym śnie.
Klucz leży w zakresie ochrony AC i tym, co firma wpisała w OWU (ogólne warunki ubezpieczenia) oraz w umowie najmu. Superauto często ma:
- dużo wyższą franszyzę i udział własny niż standardowa osobówka,
- wyłączone z ochrony niektóre elementy (np. felgi, opony, wloty powietrza, elementy karbonowe),
- restrykcyjne limity użycia – brak ochrony przy jeździe na torze, udziale w imprezach sportowych, driftowaniu, „ściganiu się” nawet nieformalnie,
- wymóg stosowania się do telemetrii – przekroczenie pewnych parametrów jazdy (obroty, prędkość, przeciążenia) może być podstawą do odmowy wypłaty.
W efekcie AC dla wypożyczalni jest parasolem, ale niekoniecznie dla najemcy. Ubezpieczyciel pokryje szkodę, lecz wypożyczalnia często w umowie zastrzega, że ma prawo regresu wobec Ciebie za część lub całość kosztów, gdy złamiesz regulamin lub OWU. To dlatego samo hasło „auto ma pełne AC” nic nie znaczy, dopóki nie zobaczysz, jak wygląda Twoja odpowiedzialność umowna.
Przy superautach sensowna zasada brzmi: najpierw umowa najmu, potem polisa. Jeśli w umowie masz zapis, że za uszkodzenie zawieszenia odpowiadasz w 100%, to fakt, że polisa AC teoretycznie takie szkody obejmuje, niewiele Cię ratuje.
Depozyt, udział własny i „limity odpowiedzialności” – jak nie pomylić tych pojęć
Scenariusz z praktyki: klient przy wynajmie widzi „udział własny w szkodzie 10 000 zł” i uspokaja się, bo przy aucie za kilkaset tysięcy to brzmi rozsądnie. Po kolizji dowiaduje się, że musi dopłacić jeszcze kilkanaście tysięcy. Gdzie tkwił haczyk? W tym, że w umowie zastosowano trzy różne mechanizmy obciążenia klienta.
Najczęściej pojawiają się:
- depozyt (kaucja) – kwota blokowana na karcie lub wpłacana przelewem. To nie jest automatycznie maksymalna odpowiedzialność najemcy, lecz zabezpieczenie dla wypożyczalni na poczet szkód, mandatów, holowania, dodatkowych opłat.
- udział własny w szkodzie – suma, którą zobowiązujesz się pokryć przy każdym zdarzeniu objętym AC (np. 10 000 zł). Jeśli szkoda jest niższa, płacisz tyle, ile wynosi faktyczny koszt. Jeśli wyższa – płacisz do tej kwoty, a resztę pokrywa AC / wypożyczalnia, ale tylko w granicach umowy.
- górny limit odpowiedzialności umownej – często opisywany jako „maksymalna odpowiedzialność najemcy za szkody w pojeździe”. Tu kryje się sporo gwiazdek, bo limit może nie obejmować np. utraconych korzyści wypożyczalni, szkód spowodowanych rażącym niedbalstwem czy złamaniem zakazów (jazda po torze, drift, alkohol).
W praktyce zdarzają się konfiguracje typu:
- depozyt 15 000 zł,
- udział własny w szkodzie 10 000 zł,
- limit odpowiedzialności 30 000 zł przy normalnym użytkowaniu i brak limitu przy „rażącym naruszeniu zasad”.
Po kolizji wypożyczalnia może potrącić z depozytu udział własny, koszt holowania, parkowania na parkingu strzeżonym, a potem dochodzić od Ciebie dalszych kwot, jeśli szkoda przekracza limit Twojej odpowiedzialności z powodu np. złamania zakazu toru. Samo „mam kaucję 15 tys., więc więcej nie zapłacę” jest złudne, jeśli nie przeczytasz wszystkich paragrafów.
Bezpieczny nawyk: zadaj trzy proste pytania przed podpisaniem umowy:
- Jaka jest maksymalna kwota, którą mogę zostać obciążony przy kolizji z mojej winy przy normalnej jeździe?
- Co się dzieje z tym limitem, jeśli złamię regulamin (tor, drift, alkohol, brak zgłoszenia szkody)?
- Czy depozyt = mój faktyczny limit, czy tylko zaliczka na poczet rozliczeń?
Po odpowiedziach bardzo szybko widać, czy firma gra w otwarte karty, czy liczy, że szczegóły „wyjdą w praniu” po szkodzie.
Ukryte wyłączenia i klauzule, które najczęściej powodują spory
Najbardziej konfliktowe sytuacje rodzą się wtedy, gdy klient obiektywnie spowodował szkodę, ale zakłada, że „od tego jest ubezpieczenie”, a wypożyczalnia powołuje się na drobne zapisy w umowie. Kilka punktów wraca w rozmowach prawie zawsze.
Najbardziej „śliskie” klauzule dotyczą zwykle:
- spożycia alkoholu i środków odurzających – tu nie ma litości; nawet niewielkie przekroczenie dopuszczalnego stężenia zwykle usuwa ochronę AC i przerzuca pełną odpowiedzialność na kierującego, łącznie z regresami ubezpieczyciela,
- jazdy poza utwardzonymi drogami – lekkie zjechanie na pobocze, by zawrócić, a kamień rozcina miskę olejową lub próg; w wielu umowach takie zdarzenia są wyłączone z ochrony, bo pojazd „nie był używany zgodnie z przeznaczeniem”,
- udziału w „imprezach o charakterze wyścigowym” – wystarczy, że policja lub świadkowie potwierdzą „ściganie się” z innym autem na światłach. Ubezpieczyciel wycofuje się, a wypożyczalnia ma otwartą drogę do żądania od Ciebie pełnych kosztów,
- przekazania auta osobie nieuprawnionej – jeżeli po cichu dajesz się przejechać koledze, który nie jest wpisany do umowy, a on spowoduje dzwona, firmy często traktują to jak naruszenie warunków najmu i próbują zrzucić na Ciebie pełną odpowiedzialność,
- braku wymaganej dokumentacji szkody – brak wezwania policji tam, gdzie jest to wprost wymagane (np. szkoda przekraczająca określoną wartość, podejrzenie alkoholu u drugiej strony, brak ważnej polisy OC), brak zdjęć, brak protokołu; to wygodny pretekst, by twierdzić, że „nie da się ustalić przebiegu zdarzenia”, więc obciąża się najemcę.
W tym wszystkim jest jeden wspólny mianownik: dla superauta granica między „niewinną zabawą” a „rażącym naruszeniem umowy” jest bardzo cienka. Drift na rondzie, zrywny start spod świateł, kilka sprintów po obwodnicy – w zwykłym aucie kończy się zwykle mandatem. W superaucie z wypożyczalni może do tego dojść rachunek za naprawę bez wsparcia ubezpieczyciela.
Czym różni się wynajem „z pełnym pakietem” od wersji „gołej” i czy dopłata się opłaca
Czasem przy rezerwacji widzisz dwie opcje: „podstawowa ochrona” i „pełny pakiet”. Pierwsza tańsza, druga z dopłatą, która na pierwszy rzut oka wydaje się przesadzona. Dopiero przy szkodzie wychodzi na jaw, że w praktyce kupowałeś spokój psychiczny.
W praktyce „pełny pakiet” oznacza najczęściej jedno z dwóch rozwiązań:
- znaczące obniżenie udziału własnego (np. z 20 000 zł do 3 000 zł) oraz mniejszy depozyt na karcie,
- rozszerzoną ochronę o elementy zwykle wyłączone: felgi, opony, szyby, elementy karbonowe, a nawet holowanie i częściowe pokrycie utraconego zarobku wypożyczalni przy dłuższej naprawie.
Nie zawsze jednak „pełny pakiet” znaczy „jestem całkiem bezpieczny”. Ograniczenia pozostają:
- nadal obowiązują wszystkie zakazy (tor, drift, alkohol, środki odurzające),
- w razie rażącego niedbalstwa wypożyczalnia może dochodzić od Ciebie kwot ponad udział własny,
- często ochrona nie obejmuje wnętrza auta (spalone fotele, zniszczona tapicerka, uszkodzony kokpit).
Opłacalność dopłaty najlepiej ocenić przez proste porównanie: ile dni wynajmu planujesz, jaką masz realną tolerancję na ryzyko i jak jeździsz naprawdę, a nie „jak planujesz jeździć”. Jeśli wiesz, że adrenalina szybko bierze górę, rozsądniej dopłacić za ograniczenie odpowiedzialności, bo jedna rysa na karbonie może przewyższyć cenę pełnego pakietu za cały weekend.
Jak negocjować umowę wynajmu superauta, by ograniczyć swoją odpowiedzialność
Wyjazd na weekend, podpisanie przygotowanych dokumentów „bo wszyscy tak robią”, szybkie zdjęcie z kluczykami – tak wygląda większość odbiorów. Tymczasem kilka minut rozmowy przed podpisaniem umowy potrafi zmniejszyć Twoje ryzyko nawet kilkukrotnie.
Przy pierwszym kontakcie z wypożyczalnią i w dniu odbioru auta dobrze jest:
- poprosić o wzór umowy wcześniej – mailem, do spokojnej lektury. Wtedy wyłapujesz niejasności, zamiast czytać wszystko w pośpiechu przy ladzie,
- wskazać konkretne zapisy do doprecyzowania – np. „proszę wpisać, że moja maksymalna odpowiedzialność przy normalnym użytkowaniu nie przekroczy kwoty X, z wyłączeniem alkoholu i umyślnego działania”,
- negocjować zakres depozytu – przy dłuższym wynajmie lub stałej współpracy firmy bywają skłonne obniżyć blokadę na karcie albo rozdzielić ją na dwie karty,
- zapytać o pakiet obniżający udział własny – nawet jeśli nie jest wystawiony na stronie, część firm ma „wewnętrzne” opcje dla bardziej świadomych klientów,
- ustalić mailowo interpretację wątpliwych punktów – np. „jazda dynamiczna” czy „impreza o charakterze sportowym”. Krótkie potwierdzenie na piśmie (nawet w mailu) bywa później bezcenne.
Profesjonalne wypożyczalnie reagują na takie pytania spokojnie – bo pokazujesz, że nie jesteś klientem, który po szkodzie będzie „odkrywał” umowę na nowo. Jeśli ktoś na Twoje pytania odpowiada złością, zbywa je żartem lub unika konkretów, traktuj to jak czerwone światło – tym bardziej, gdy chodzi o samochód warty więcej niż niejedno mieszkanie.
Co zrobić krok po kroku po kolizji, żeby nie zostać z rachunkiem z własnej kieszeni
Kiedy superauto uderzy w barierkę albo ktoś wjedzie w Ciebie na skrzyżowaniu, adrenalina robi swoje. Najpierw myślisz o zdrowiu i bezpieczeństwie, potem o tym, jak to powiedzieć wypożyczalni. W cieniu zostają formalności, które decydują, kto finalnie zapłaci za szkodę.
Aby nie stracić ochrony z OC/AC i nie dać wypożyczalni pretekstu do przerzucenia pełnych kosztów na Ciebie, trzymaj się uporządkowanego schematu:
- Zapewnij bezpieczeństwo na miejscu zdarzenia – trójkąt, światła awaryjne, ewakuacja z pasa ruchu. Superauto przyciąga uwagę i łatwo o kolejny wypadek, gdy ludzie zwalniają, by zrobić zdjęcie.
- Nie przyznawaj się pochopnie do winy – możesz opisać fakty („wyjeżdżałem z podporządkowanej”), ale szczegółowe ustalanie winy zostaw policji i ubezpieczycielom. Zbyt emocjonalne oświadczenia na miejscu mogą zostać później wykorzystane przeciwko Tobie.
- Dopilnuj wezwania policji, jeśli:
- ktoś odniósł obrażenia (nawet lekkie),
- druga strona wygląda lub zachowuje się, jakby była pod wpływem,
- szkoda wydaje się poważna (karoseria, zawieszenie, poduszki, szkody w infrastrukturze),
- druga strona nie chce okazać dokumentów lub „bardzo się spieszy”.
- Zadzwoń do wypożyczalni zanim podpiszesz jakikolwiek druk – często mają swoje procedury: własne formularze, wymaganie notatki policyjnej, zakaz odjazdu z miejsca zdarzenia przed dokumentacją.
- Wypełnij wspólne oświadczenie o zdarzeniu drogowym (jeśli nie ma policji) – braki w danych to klasyczny powód, by później przeciągać sprawę przez ubezpieczyciela, a wypożyczalnia w tym czasie rozlicza się z Tobą.
- Zrób pełną dokumentację zdjęciowo-filmową – nie tylko samego auta, ale też śladów na drodze, znaków, warunków pogodowych, pozycji pojazdów. To często jedyny kontrargument wobec niekorzystnej wersji drugiej strony.
Jak rozmawiać z wypożyczalnią po szkodzie, żeby nie pogorszyć swojej sytuacji
Telefon do wypożyczalni często jest trudniejszy niż rozmowa z policją. Z tyłu głowy kołacze się myśl „zaraz usłyszę, ile to kosztuje” i łatwo w takiej chwili powiedzieć coś, co później wróci jak bumerang.
Przy pierwszym kontakcie trzymaj się kilku prostych zasad:
- podaj tylko fakty – gdzie, kiedy, jaki jest stan auta, czy są poszkodowani; unikaj barwnych opisów typu „trochę przesadziłem z prędkością”,
- zapytaj o dalsze kroki na piśmie – poproś o SMS lub mail z instrukcją co do holowania, parkowania, kontaktu z ubezpieczycielem,
- nie zgadzaj się „od ręki” na uznanie pełnej winy – zwłaszcza gdy sytuacja była niejednoznaczna; wypożyczalnia ma interes, by jak najszybciej „przypiąć” koszt do konkretnej osoby,
- zanotuj nazwisko pracownika i godzinę rozmowy – przy dłuższych sporach taka notatka bywa cenniejsza niż najlepsza pamięć,
- poproś o informację, jakie dokumenty będą wymagane – protokół policyjny, oświadczenie, dodatkowe zdjęcia, dane świadków; uzupełnisz je od razu, zanim wszyscy się rozejdą.
Po powrocie do domu przelej tę rozmowę na maila: krótkie podsumowanie „zgodnie z naszą rozmową telefoniczną…”. Jeśli coś się później „zmieni”, masz punkt odniesienia.
Oględziny szkody i kosztorys naprawy – gdzie kończy się normalna wycena, a zaczyna „złoty interes”
Chwila, w której widzisz pierwszy kosztorys, często jest większym szokiem niż sama kolizja. Zwykły zderzak? W superaucie to może być kilka połączonych elementów, czujniki, lakiery wielowarstwowe i roboczogodziny w autoryzowanym serwisie.
Standardowa procedura wygląda najczęściej tak:
- wypożyczalnia zgłasza szkodę do ubezpieczyciela (AC lub z OC sprawcy),
- rzeczoznawca dokonuje oględzin – czasem na miejscu, czasem na podstawie zdjęć,
- powstaje wstępny kosztorys, który jest podstawą rozliczenia z Tobą (do wysokości udziału własnego albo wykraczający poza niego, jeśli wypożyczalnia twierdzi, że ochrona nie działa),
- po naprawie pojawia się ostateczne rozliczenie – bywa wyższe niż wstępny kosztorys.
Problemy zaczynają się tam, gdzie:
- auto trafia wyłącznie do „partnerskiego” warsztatu wypożyczalni, bez możliwości wglądu w rzeczywiste ceny części i robocizny,
- na Twój rachunek wchodzą pośrednio elementy niezwiązane logicznie ze szkodą – np. „przy okazji” wymiana całego zderzaka, gdy uszkodzony jest tylko dolny splitter,
- nie masz dostępu do dokumentacji technicznej naprawy – faktur, protokołów, zdjęć z demontażu i montażu.
Żeby nie stać pod ścianą, możesz:
- zażądać wglądu do pełnej dokumentacji naprawy – masz interes prawny, bo z Twoich pieniędzy (lub w ramach Twojej odpowiedzialności) pokrywane są koszty,
- poprosić o alternatywny kosztorys u niezależnego rzeczoznawcy
Nawet jeśli nie zmieni to końcowej kwoty, sam fakt, że patrzysz na ręce, studzi zapędy do „tuningowania” kosztów.
Szkoda całkowita w superaucie – co oznacza dla Ciebie jako najemcy
Ciężka kolizja albo pożar i nagle słyszysz hasło „szkoda całkowita”. Dla ubezpieczyciela to często wręcz wygodne, bo zamyka temat jednym przelewem. Dla Ciebie może oznaczać największy rachunek w życiu, jeśli warunki umowy są niekorzystne.
Przy szkodzie całkowitej kilka elementów ma kluczowe znaczenie:
- definicja szkody całkowitej – czy jest ustalana według kosztów naprawy (np. powyżej 70% wartości auta), czy według technicznych kryteriów producenta,
- wysokość udziału własnego – w wielu umowach jest on liczony procentowo (np. 10% wartości pojazdu), a nie w stałej kwocie,
- kwestia utraty wartości handlowej – niektóre wypożyczalnie próbują obciążać najemcę „spadkiem wartości” auta po naprawie, nawet jeśli ubezpieczyciel już wypłacił odszkodowanie.
Praktycznie rzecz biorąc, przy szkodzie całkowitej:
- ubezpieczyciel wypłaca wypożyczalni odszkodowanie według wartości rynkowej/ubezpieczeniowej,
- auto trafia na sprzedaż jako wrak – wypożyczalnia odzyskuje dodatkowe pieniądze,
- wypożyczalnia sprawdza, czy ma podstawy, by domagać się od Ciebie czegokolwiek ponad udział własny (alkohol, rażące naruszenie umowy, brak wymaganej dokumentacji).
Jeśli słyszysz, że masz pokryć „różnicę między wartością nowego auta a kwotą z ubezpieczenia”, a umowa przewiduje jasno maksymalny udział własny przy normalnym użytkowaniu, domagaj się konkretnej podstawy prawnej i zapisów umownych. Emocjonalne tłumaczenia „bo my tracimy biznes” nie są podstawą dochodzenia roszczeń.
Gdy wypożyczalnia próbuje przerzucić na Ciebie pełne koszty – pierwsze ruchy obronne
List polecony albo mail z kilkoma zerami w kwocie potrafi odebrać dech. Zdarza się, że wypożyczalnia od razu grozi pozwem, komornikiem, wpisem do rejestru dłużników. To test, jak bardzo się przestraszysz i ile zapłacisz „dla świętego spokoju”.
Zanim odpowiesz, uporządkuj sytuację:
- zestaw w jednym miejscu całą dokumentację – umowę, regulamin, korespondencję mailową i SMS-y, protokoły, zdjęcia, notatkę policyjną,
- sprawdź dokładnie, na co powołuje się wypożyczalnia – konkretne paragrafy, rzekome naruszenia, brak dokumentów, przekroczenie zapisanych limitów,
- policz realną ekspozycję – ile maksymalnie możesz być winien zgodnie z umową, zakładając, że wszystkie „normalne” warunki zostały dotrzymane,
- nie przyznawaj w korespondencji „pełnej winy” w sensie finansowym – możesz napisać „potwierdzam udział w zdarzeniu”, ale unikaj stwierdzeń „zobowiązuję się do pokrycia wszystkich kosztów”, zanim je zweryfikujesz.
Dobrym krokiem jest krótka, rzeczowa odpowiedź:
- z prośbą o szczegółowe rozbicie kwoty – części, robocizna, laweta, utracony zarobek,
- z żądaniem kopii kosztorysów, faktur, notatki z ubezpieczycielem,
- z przypomnieniem konkretnych ograniczeń Twojej odpowiedzialności z umowy (np. stały udział własny).
Sam ton pisma ma znaczenie: spokojny, rzeczowy, bez przepychanek słownych. Po drugiej stronie też siedzi człowiek, który będzie musiał później pokazać Twoją odpowiedź prawnikowi lub szefowi. Im bardziej konkretna i „udokumentowana” jest Twoja obrona, tym ostrożniej podejdą do eskalacji.
Utracony zarobek wypożyczalni i „postój serwisowy” – czy faktycznie musisz za to płacić
Przy superautach często pojawia się osobna pozycja: „utracone korzyści” lub „postój pojazdu w serwisie”. W teorii – wypożyczalnia nie może zarabiać na aucie, które stoi rozbite w warsztacie. W praktyce bywa to po prostu dodatkowe źródło dochodu.
Kluczowe pytania brzmią:
- czy w umowie jest wprost zapis o opłacie za przestój i jak jest liczona (dniówka, procent stawki dobowej, limit dni),
- czy ten element jest objęty AC – niektóre polisy pokrywają część utraconego zarobku wypożyczalni,
- czy wypożyczalnia rzeczywiście nie dysponuje zastępczym autem podobnej klasy – jeśli ma flotę kilku egzemplarzy tego samego modelu, udowodnienie „utraconego zarobku” jest trudniejsze.
Jeżeli w umowie nie ma jasnego zapisu o opłacie za postój serwisowy, próba doliczenia jej „z powietrza” jest mocno wątpliwa. Sama ogólna klauzula o „naprawieniu wszelkich szkód” nie wystarcza, by automatycznie domagać się zapłaty za każdy dzień, kiedy auto stoi w warsztacie, zwłaszcza jeśli proces naprawy się przeciąga z przyczyn leżących po stronie wypożyczalni lub serwisu.
Przy rozmowie o takim roszczeniu pytaj wprost:
- o okres, za jaki naliczono opłatę i jak go udokumentowano (zlecenia napraw, terminy dostaw części),
- czy i w jakim zakresie ubezpieczyciel pokrył utracony zarobek,
- czy kwota „postoju” nie dubluje się z innymi naliczonymi opłatami (np. przestoju technologicznego w kosztorysie naprawy).
Różnice między wynajmem krótkoterminowym a długoterminowym w kontekście odpowiedzialności za szkody
Weekend za kierownicą supersamochodu to jedno, ale kilkumiesięczny wynajem do celów biznesowych – zupełnie inna liga. Im dłuższy okres, tym więcej okazji do drobnych stłuczek, obcierek na parkingu czy uszkodzeń eksploatacyjnych.
Przy wynajmie krótkoterminowym (dni, tygodnie) zazwyczaj:
- udział własny jest relatywnie wysoki w stosunku do długości wynajmu,
- granica między „szkodą z AC” a „Twoją kieszenią” jest bardziej zero-jedynkowa,
- wypożyczalnia dużo ostrzej patrzy na drobne uszkodzenia – bo zarabia na częstym obrocie autami.
Przy wynajmie długoterminowym (miesiące, lata) typowe są inne rozwiązania:
- niższy udział własny per szkoda, ale większa odpowiedzialność za „szkody eksploatacyjne” – zużyte opony, tarcze, wnętrze,
- obowiązek wykonywania serwisu według harmonogramu (często pod groźbą utraty ochrony przy awarii silnika czy napędu),
- szersze raportowanie szkód – każdy nawet drobny kontakt z krawężnikiem warto zgłosić od razu, by nie usłyszeć po roku, że „to na pewno Twoja wina”.
Jeśli bierzesz superauto na dłużej, dopilnuj, by w umowie rozdzielono:
- normalne zużycie (spadek bieżnika, lekkie mikrorysy od mycia),
- uszkodzenia kwalifikujące się jako szkoda (wgryzienia w felgi, mocne rysy, pęknięcia elementów),
- zdarzenia podlegające zgłoszeniu do AC/OC.
Na tym polu często możesz wynegocjować korzystniejsze warunki niż klient „weekendowy”, bo dla wypożyczalni liczy się stały przychód, a nie jednorazowy strzał.
Jak minimalizować ryzyko szkody, gdy już siedzisz za kierownicą superauta
Najbardziej oczywisty sposób uniknięcia rachunku to nie doprowadzić do szkody. Brzmi banalnie, ale w praktyce oznacza kilka nawyków, które w zwykłym aucie są „opcjonalne”, a w superaucie stają się obowiązkiem.
Po krótkim czasie za kierownicą da się wyrobić kilka prostych zasad:
- parkuj jak „paranoik” – koniec rzędu, dalszy koniec parkingu, z dala od wózków sklepowych i ciasnych miejsc; dodatkowe 50 metrów spaceru to mniej szans na obcierkę drzwi,
- podjeżdżaj do krawężników pod kątem i bardzo wolno – wiele splitterów i progów ma prześwit mniejszy niż smartfon postawiony pionowo,
- traktuj „zimne opony” jak osobne ostrzeżenie – pierwsze kilometry po odebraniu auta przeznacz na wyczucie hamulców, reakcji na gaz i zachowania przy lekkim skręcie kierownicy,
- omijaj nieznane drogi „na skróty” w nocy – studzienki, koleiny, luźny żwir potrafią załatwić felgi i opony w sekundę,
- nie włączaj wszystkich systemów „sport” jednocześnie, jeśli nie masz doświadczenia – superauto w trybie torowym na zimnej, miejskiej nawierzchni to proszenie się o uślizg.
Najważniejsze punkty
- Pierwsze minuty po kolizji superauta decydują o finansowym finale: zabezpiecz miejsce, zadbaj o ludzi, a dopiero potem o samochód – panika i chaotyczne ruchy często kończą się dodatkowymi kosztami.
- Kontakt z wypożyczalnią musi być natychmiastowy i udokumentowany; każde holowanie, serwis czy nawet drobna decyzja techniczna powinny być przez nią zatwierdzone, inaczej ryzykujesz, że rachunek spadnie na Ciebie.
- Przy wynajętym superaucie wezwanie policji to zazwyczaj standard, a nie „opcja” – brak notatki policyjnej bardzo często wyklucza ochronę z AC i otwiera drogę do pełnego obciążenia najemcy kosztami szkody.
- Ugody „po cichu” ze sprawcą („zapłacę z własnej kieszeni, nie wzywajmy policji”) są skrajnie ryzykowne; bez formalnych dokumentów zostajesz sam przeciwko wypożyczalni i ubezpieczycielowi.
- Dokumentacja zdjęciowa i wideo to Twoja polisa bezpieczeństwa: szerokie ujęcia miejsca zdarzenia, detale uszkodzeń, ślady na drodze oraz dane uczestników często przesądzają o tym, kto faktycznie pokryje koszty.
- Nagranie krótkiego filmu z relacją uczestników i ich przyznaniem się do winy może w praktyce uratować portfel, gdy później ktoś zmieni wersję wydarzeń lub zacznie kwestionować swoją odpowiedzialność.
- Superauto oznacza inny poziom ryzyka finansowego niż zwykłe auto z wypożyczalni – znajomość zapisów umowy o kolizjach, holowaniu i obowiązkach po zdarzeniu jest tak samo ważna, jak umiejętność prowadzenia tego samochodu.

Bardzo ciekawy artykuł, który rzeczywiście przybliża tematykę wynajmu superauta po kolizji lub awarii. Podoba mi się szczegółowe omówienie procedur oraz odpowiedzialności, co na pewno może być pomocne dla osób, które znalazły się w takiej sytuacji. Bardzo przydatne jest również poruszenie kwestii tego, jak uniknąć dodatkowych kosztów i nie zostać z niepotrzebnym rachunkiem.
Jednakże brakuje mi w artykule informacji na temat zakresu ubezpieczenia w przypadku wynajmu superauta po kolizji. Byłoby warto, gdyby autor przybliżył czytelnikom, jakie szkody są pokrywane przez ubezpieczenie, a jakie należy uregulować samodzielnie. Mimo tego, artykuł zdecydowanie warty uwagi dla osób, które potrzebują konkretnych informacji na temat tego tematu.
Możliwość dodawania komentarzy nie jest dostępna.